Em um cenário de juros elevados e incertezas econômicas, adiar a compra de um imóvel pode parecer a escolha mais segura. Mas será que esperar significa, necessariamente, fazer um negócio melhor?
A decisão de comprar um imóvel envolve muito mais do que acompanhar as taxas de juros. O valor do patrimônio, as condições de negociação, o momento de vida e as oportunidades disponíveis também precisam entrar nessa conta.
E existe um fator frequentemente esquecido: esperar também pode ter um custo.
O que a decisão do Banco Central significa para o mercado imobiliário?
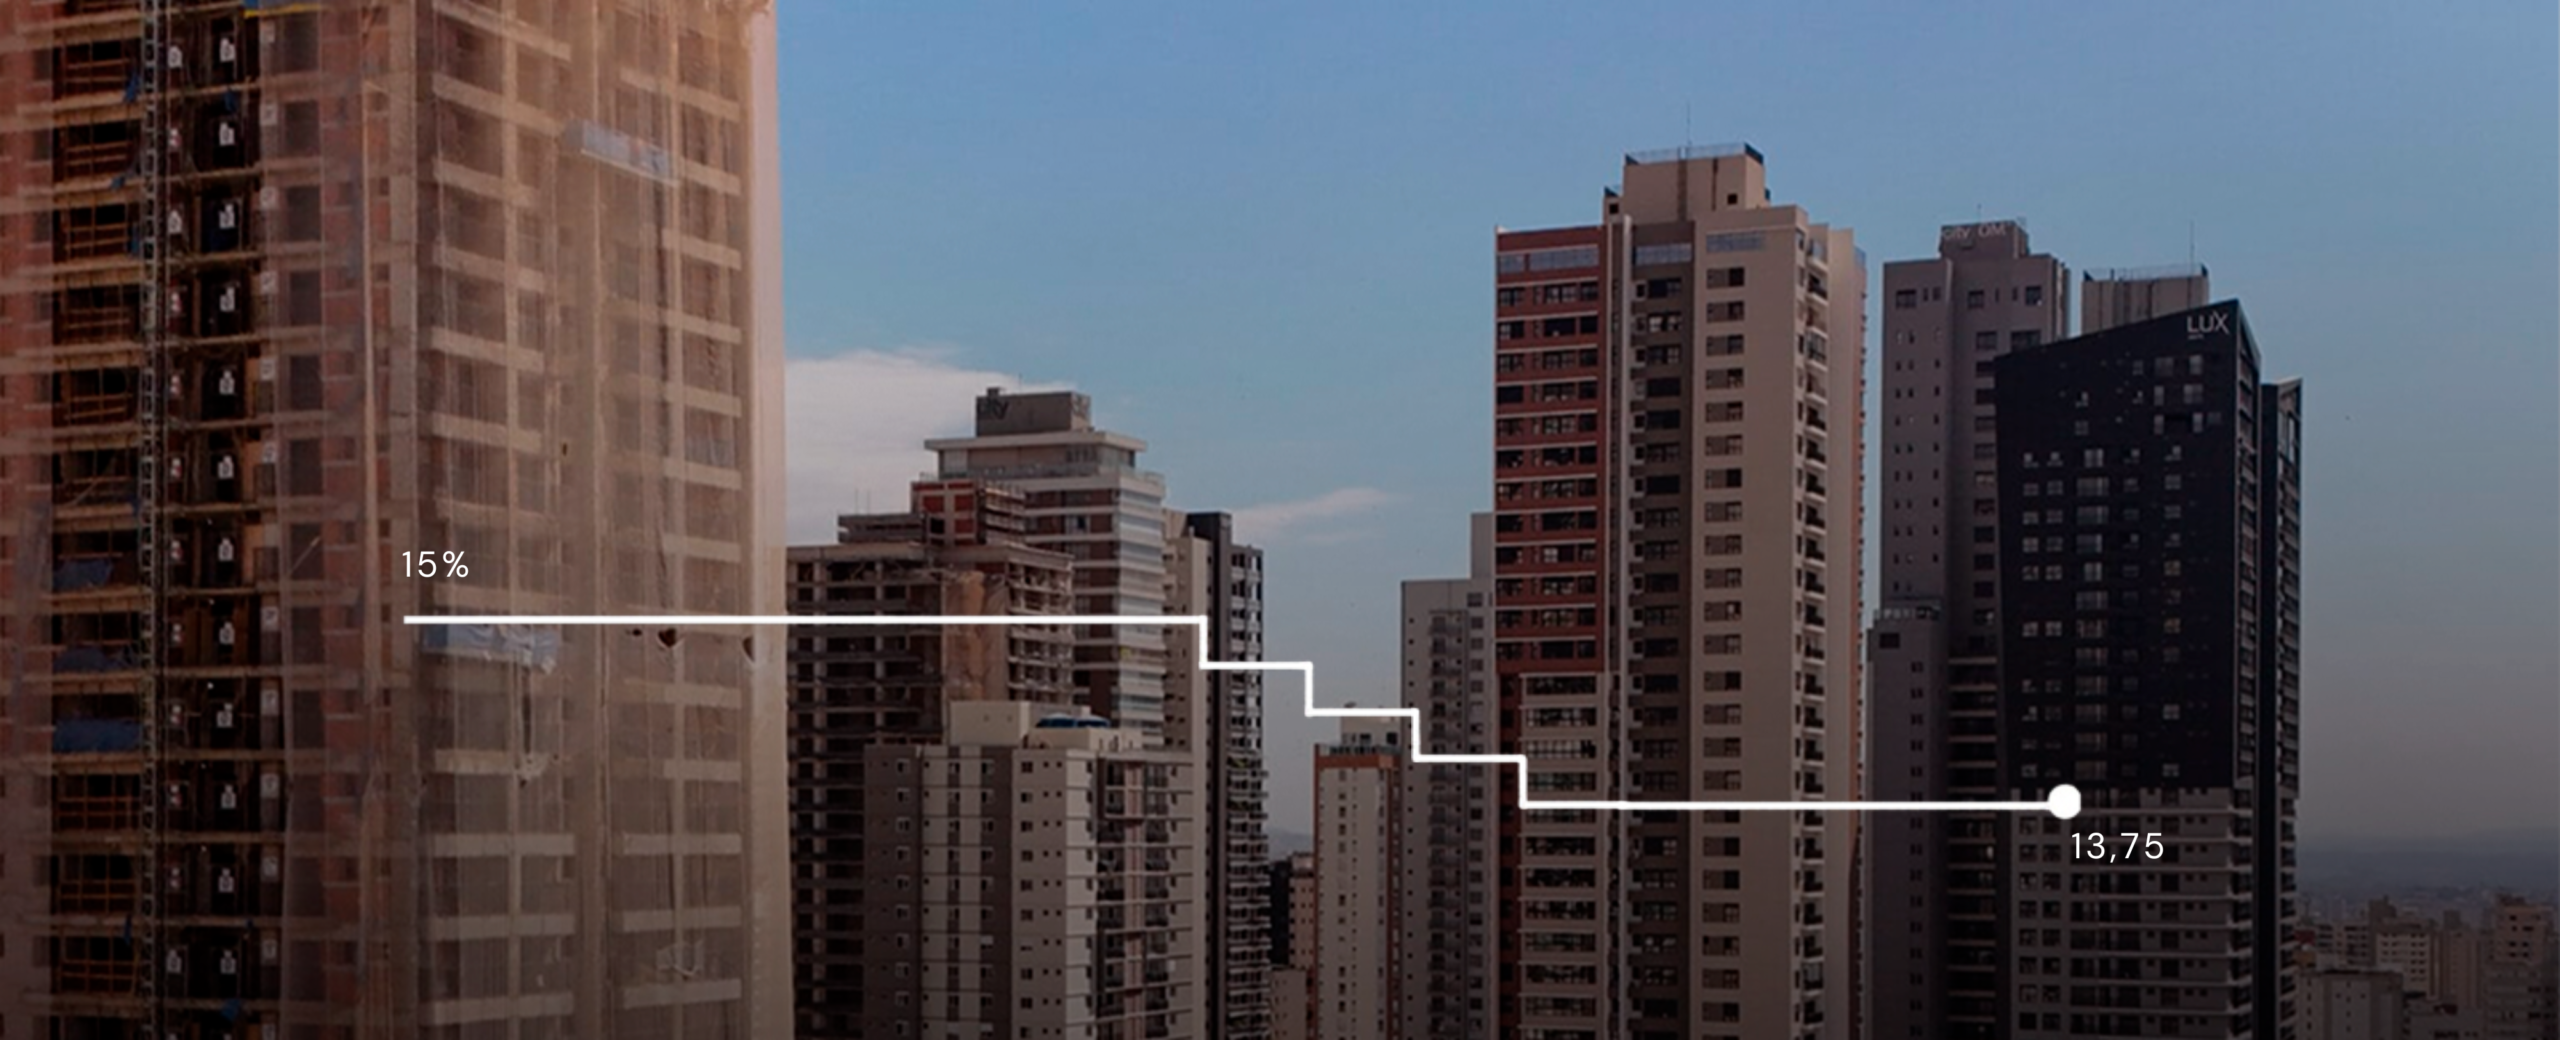
Em 4 de novembro de 2026, o Comitê de Política Monetária (Copom) decidiu manter a taxa Selic em 13,75% ao ano, interrompendo temporariamente o ciclo de redução dos juros.
A decisão reforça a cautela do Banco Central diante do cenário econômico, mas não significa que todas as condições de financiamento imobiliário permanecerão inalteradas.
Isso porque a Selic, embora influencie o custo do crédito, não corresponde diretamente à taxa oferecida pelos bancos para financiar um imóvel.
As condições variam conforme a instituição financeira, o prazo, a modalidade de crédito e o perfil de cada comprador.
Em outras palavras: esperar a próxima queda da Selic não garante um financiamento mais vantajoso.
O preço do imóvel também entra nessa conta
Quando pensamos no melhor momento para comprar, é natural olhar primeiro para os juros. Mas existe outra variável igualmente importante: o preço do próprio imóvel.
Terrenos, materiais, mão de obra e custos de construção influenciam diretamente a formação dos preços no mercado imobiliário.
Além disso, imóveis bem localizados, com projetos diferenciados e inseridos em regiões de alta demanda podem apresentar dinâmicas próprias de valorização.
Isso não significa que os preços subirão continuamente. O mercado passa por diferentes ciclos, e cada empreendimento possui características específicas.
Mas uma coisa é certa: uma taxa de financiamento menor no futuro não significa, necessariamente, um imóvel mais barato.
Por isso, a decisão precisa considerar o custo total da aquisição, e não apenas a expectativa de redução dos juros.
O custo de esperar por um cenário ideal
Imagine encontrar hoje um apartamento que atende às suas necessidades, está dentro do orçamento e apresenta boas condições de negociação.
Você decide esperar.
Meses depois, os juros podem até estar menores. Mas aquele imóvel pode ter sido vendido, as condições comerciais podem ter mudado ou o preço pode ser outro.
O contrário também pode acontecer, com o surgimento de novas oportunidades.
É justamente essa imprevisibilidade que torna importante avaliar o que está disponível no presente.
Para quem paga aluguel, por exemplo, o tempo de espera também representa uma despesa que deve ser considerada. Para quem deseja investir, significa adiar a análise de uma oportunidade de formação de patrimônio.
O melhor momento para comprar não depende apenas do cenário econômico. Depende de encontrar o imóvel certo, nas condições certas, para os seus objetivos.
Comprar agora ou esperar? O que realmente avaliar
Mais importante do que tentar prever os próximos movimentos da economia é entender se a compra faz sentido para a sua realidade.
Antes de decidir, considere três pontos:
1. O imóvel atende aos seus objetivos?
Localização, qualidade construtiva, arquitetura, funcionalidade e potencial de valorização são características que permanecem relevantes independentemente das oscilações dos juros.
2. As condições de pagamento são adequadas?
Além da entrada e das parcelas, é importante comparar as propostas de financiamento pelo Custo Efetivo Total (CET), que considera juros, tarifas, seguros e demais encargos aplicáveis.
3. A compra preserva sua segurança financeira?
Uma boa oportunidade só é realmente vantajosa quando está alinhada à capacidade de pagamento, ao planejamento e aos objetivos de longo prazo do comprador.
Informação e planejamento fazem a diferença
Na Dinâmica Incorporadora, entendemos que a escolha de um imóvel representa uma decisão importante, seja para morar, seja para investir.
Por isso, nosso time comercial conta com o apoio de um correspondente bancário, que auxilia os clientes na compreensão das condições de financiamento disponíveis, considerando taxas, prazos e possibilidades de pagamento.
Essa orientação permite avaliar diferentes cenários e tomar decisões com mais clareza, a partir de condições reais, e não apenas de expectativas sobre o comportamento da economia.
Oportunidades não dependem de um cenário perfeito
Ao longo de 43 anos de atuação no mercado imobiliário, a Dinâmica acompanhou diferentes ciclos econômicos, mudanças nas taxas de juros e transformações no comportamento dos compradores.
E uma percepção permanece relevante: a escolha de um bom imóvel deve olhar além do momento econômico.
Juros e condições de mercado mudam. Já a localização, a qualidade do projeto e a adequação do imóvel às necessidades de quem compra são fatores fundamentais para uma decisão consistente.
Esperar pode ser a escolha certa em determinadas situações. Em outras, pode significar deixar passar uma boa oportunidade.
O importante não é tentar acertar o momento perfeito, mas reconhecer quando uma boa escolha está diante de você.
Porque o receio de fazer um mau negócio não deve impedir a realização de um bom negócio.
Fonte: Banco Central do Brasil — Comunicado e ata da 282ª reunião do Copom, novembro de 2026.